NEWS
ブログ- ブログ
- 『リースバック』10月にガイドライン改定
2026/09/22
『リースバック』10月にガイドライン改定
令和8年10月施行の新ガイドラインと関連裁判例から読み解く、不動産取引のプロが伝える注意点
| 【重要】令和8年10月1日、リースバックの勧誘ルールが変わります
国土交通省は令和8年7月、宅地建物取引業法の解釈を示す『リースバックに関するガイドライン』を公表しました。 令和8年10月1日から適用され、事業者が売主に対して説明すべき事項が具体化されています。 リースバックをご検討中の方は、旧来の情報のままでは判断を誤るおそれがあるため、本コラムで最新の内容をご確認ください。 |
『自宅を売って現金化したいが、住み慣れた家からは離れたくない』
このようなニーズに応える手法として近年注目されているのが『リースバック』です。
手軽に思える一方、宅地建物取引の実務では、契約内容の理解不足に起因するトラブルが後を絶ちません。
本コラムでは、令和8年7月に公表された最新ガイドラインと関連裁判例、そして消費者の意識調査データをもとに、『リースバック』の仕組みと契約前に確認すべきポイントを、不動産取引の専門家の視点で整理します。
1.『リースバック』とは
国土交通省の最新ガイドライン(令和8年7月公表)では、リースバックを次のように定義しています。
『住宅の所有者がその所有する住宅を売却して売却代金を得て、売却後は当該住宅の所有者となった者(事業者)に毎月賃料を支払うことで、それまで住んでいた住宅に引き続き住むという契約形態』
つまり、
① 自宅を不動産会社等に売却して資金を得る
② 同時に賃貸借契約を結ぶ
③ 賃料を払いながら同じ家に住み続ける
という3段階の仕組みです。
所有権は買主に移りますが、生活の場は変わりません。
近年、高齢者世帯を中心に、住み替えや建て替え資金の確保等を目的として活用が広がっています。
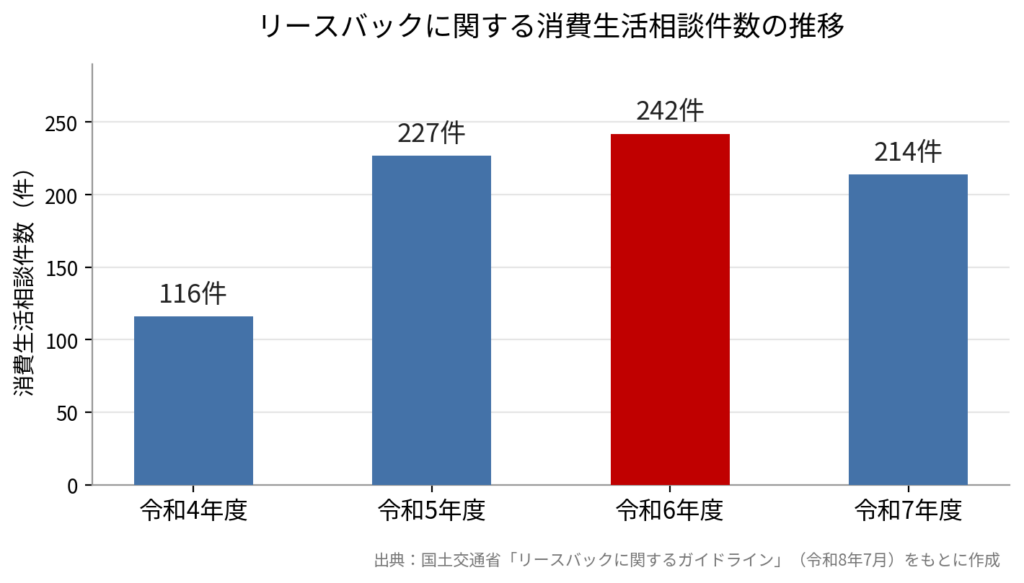
図1 リースバックに関する消費生活相談は令和4年度以降、高水準で推移している(出典:国土交通省)
国土交通省によれば、全国の消費生活センター等へのリースバック関連相談は、令和4年度116件、令和5年度 227件、令和6年度 242件、令和7年度 214件と、ここ数年高い水準で推移しています。
賃料が高額で支払総額が短期間で売却価格を上回ることに契約後に気づいた事例や、解約を申し出たところ高額な違約金を請求された事例が目立つといいます。
こうした状況を受けて策定されたのが、後述する新ガイドラインです。
国土交通省が令和4年に公表した『住宅のリースバックに関するガイドブック』では、リースバックの活用イメージとして次の 2つの利用例も紹介されています。
| 国土交通省が示す利用例
・高齢者施設への住み替えに利用した例(入居一時金等の資金を自宅の売却によって確保) ・実家の建て替え資金の捻出に利用した例(一旦売却して資金化し、建て替え後の生活設計に活用) |
2.令和8年10月施行『リースバックガイドライン』
令和8年7月、国土交通省は『住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)』を公表しました。
宅建業者に新たな義務を課すものではなく、既存の宅地建物取引業法(宅建業法)の規定をリースバック取引にどう当てはめるかを明確化した文書ですが、令和8年10月1日から適用が始まります。
■ 対象となる取引
居住用の宅地建物について売買と賃貸借が契約関係として不可分一体となっており、売買の買主が宅建業者であるもの、または売買を宅建業者が媒介・代理するものが対象です。売買と賃貸借の契約時期をずらしたり、貸主を別会社にしたりしても、売却後も引き続き居住することを目的とする取引であれば対象から外れません。適用される条文は、宅建業法31条(業務処理の原則)・37条(書面の交付)・47条1号および47条の2(業務に関する禁止事項)です。
■ 勧誘に際して告げるべき事項
47条1号は、取引条件など判断に重要な影響を及ぼす事項を故意に告げない行為を禁止しています。ガイドラインは、リースバックでは賃貸借の内容も売買契約の判断に重大な影響を及ぼす事項に当たるとし、次の事項を具体的に挙げました。
| 特に告げるべき事項(抜粋)
・【売買】代金以外に授受される金銭の額・目的、契約解除に関する事項、違約金に関する事項、買戻し特約の有無と内容 ・【賃貸借】賃料の額・支払時期、契約期間・更新に関する事項、契約解除・違約金に関する事項 ほか十数項目 ・【リースバック特有】宅建業者が第三者に物件を譲渡する可能性とその場合の賃貸借関係への影響 ・【リースバック特有】修繕費用の負担区分その他、知らないと不利益になりうる事項 |
特に『転売の可能性』は通常の賃貸借説明には含まれない項目で、リースバック特有の重要事項として新たに明記された点が注目されます。
また、義務ではないものの、売買価額・賃料の算定根拠の説明、売却代金と賃料の関係(賃料の何か月分に相当するか)の説明、告知事項を記載した書面の交付が『望ましい対応』として示されています。
■ 違反した場合の帰結
告げるべき事項について事実と異なる説明をした場合や故意に告げなかった場合は47条1号に抵触し、監督官庁からの指示・業務停止命令・免許取消しの対象となるほか、拘禁刑もしくは罰金刑、またはその両方が科される可能性があります(79条の2、80条)。
過失で告げなかった場合であっても、誠実業務義務を定めた31条1項に抵触するおそれがあるとされており、『担当者が知らなかった』では済まされない仕組みになっています。
3.関連裁判例 ― 事業者の責任が認められたケース
ガイドライン公表前の事案ですが、リースバック取引をめぐり事業者の責任が認められた裁判例が2件あります。契約を検討される際の参考として押さえておきたい内容です。
| 東京地判令和4年2月28日
・競売手続中の自宅所有者が不動産担保ローンの勧誘を受けたところ、融資ではなくリースバックに誘導され、市場価格より著しく低い500万円で売却させられた事案です。 ・裁判所は転売利益を得る意図での誘導を認定し、事業者らの共同不法行為の成立を認めて844万8,535円の連帯支払いを命じました。契約期間が説明から短縮され、契約からわずか1か月足らずで第三者へ転売されていたことが認定されています。
|
|
東京地判令和5年11月27日 ・査定額2,300万円超の自宅を500万円で売却させ、あわせて1年以内に退去すべき定期建物賃貸借契約を締結させた事案です。 ・裁判所は売買代金や退去義務という重要事項について事実と異なる説明を受け誤認したとして、消費者契約法4条1項1号に基づく売買契約の取消しを認めました。 |
いずれも売主は年金生活を送る高齢者でした。ガイドラインが告げるべき事項として挙げた『契約期間・更新の条件』『第三者への譲渡可能性』『売却により実際に受け取る金額の意味』は、まさにこの 2つの判決で違法性・誤認の判断材料となった事実と重なります。
ガイドラインの遵守は、事業者にとって紛争予防の観点からも重要だといえます。
4.どのような取引か、費用構造を正しく理解する
リースバックは、住宅ローンのような『借入』ではないため審査や返済の概念がなく、まとまった資金を短期間で得られる点が特徴です。
所有権を手放すことで固定資産税や大規模修繕費の負担がなくなる場合がある一方、賃借人としての立場に変わるため、住宅の改変や設備の設置には制限を受けます。
また、賃貸借契約の内容によっては、希望する期間住み続けられない可能性もあります。
通常の『売却して転居する』方法や、自宅を担保に資金を借りる『リバースモーゲージ』と比較すると、リースバックは資金化のスピードが速く、転居も不要という利点がある一方、毎月の賃料負担が生涯にわたって発生する点が最大の相違点です。
売却価格・賃料水準ともに事業者によって幅があるため、複数社の査定・条件を比較したうえで判断することが重要です。
5.データで見る、消費者の意識と実態
■ 認知度は6割超、しかし『利用したい』は2割未満
2025年に実施された持ち家居住者(40~79歳)2,087名への調査では、リースバックという言葉の『認知度』は62.9%に達した一方、『仕組みをよく知っている』人はわずか 6.7%にとどまりました。
名前は知っていても中身の理解は追いついていない、というのが実態です。
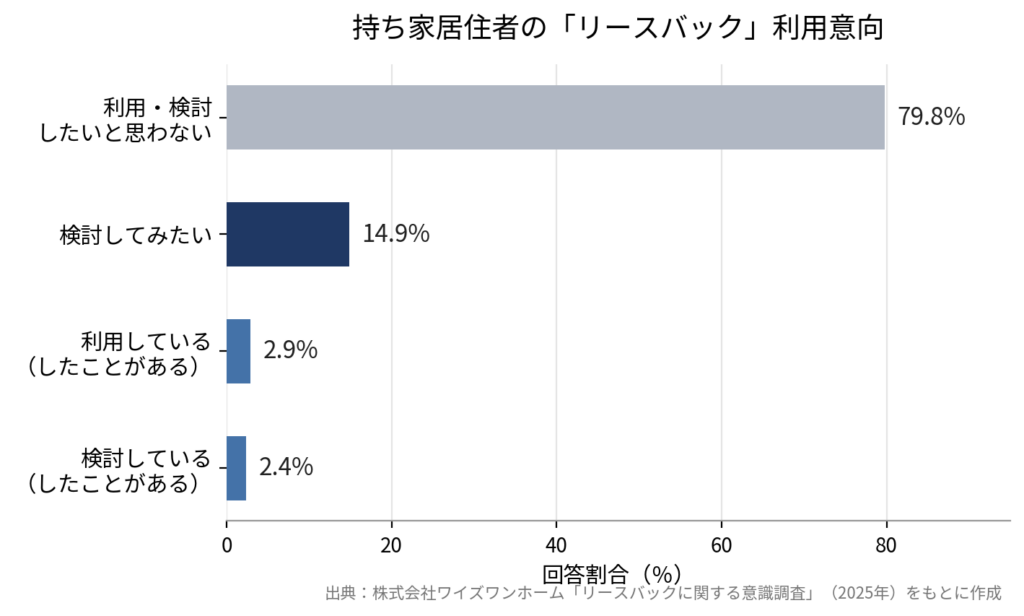
図2 持ち家居住者の8割が『利用・検討したいと思わない』と回答
実際に『利用・検討したいと思うか』という問いに対しては、79.8%が『利用・検討したいと思わない』と回答し、『検討してみたい』はわずか 14.9%にとどまりました。
多くの方にとって、リースバックは依然として『積極的に選ぶもの』ではなく『他に手段がない場合の最終手段』という位置づけであることがうかがえます。
■ 利用目的の第1位は『老後資金の確保』
一方で、実際に利用・検討している層(421名)に目的を尋ねると、最多は『老後資金の確保』(58.7%)で、次いで『生活費の補てん』(24.7%)でした。
住宅ローンの負担軽減や住み替え資金の確保など、資金の流動化そのものを目的とする回答が上位を占めています。
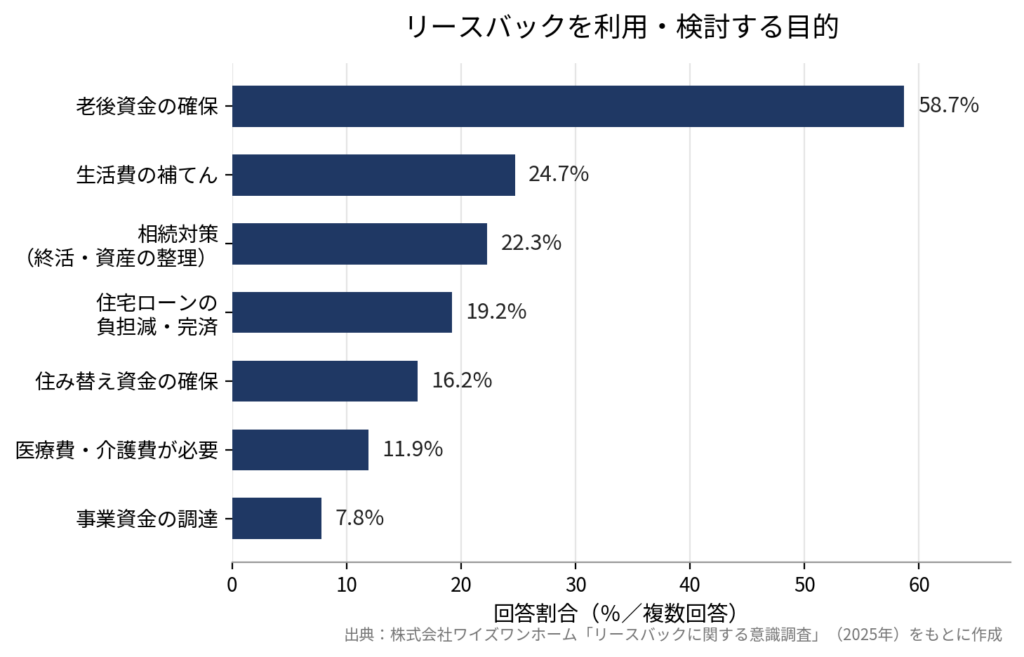
図3 『老後資金の確保』が利用・検討目的の第1位
また、『自宅に住み続けたい理由』を尋ねた設問では、次のような結果になりました。
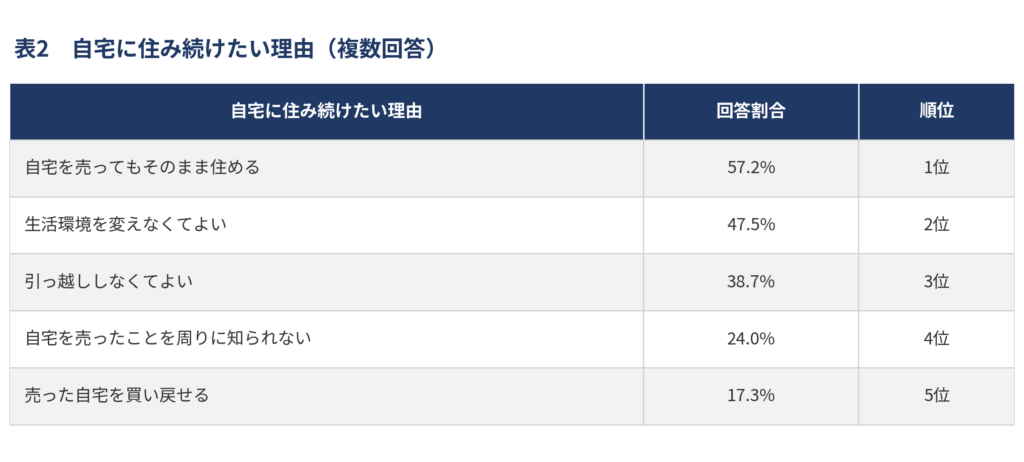
表2 リースバックを選ぶ理由(複数回答)
『自宅を売ってもそのまま住める』( 57.2%)と『生活環境を変えなくてよい』( 47.5%)が上位を占めており、資金面だけでなく心理的な安心感が選択の決め手になっていることが分かります。
6.国土交通省が報告する実際のトラブル事例
令和4年公表の『住宅のリースバックに関するガイドブック』(別紙3)には、実際に寄せられた相談をもとにした具体的なトラブル事例が示されています。
いずれも『契約内容や将来の収支計画についての理解不足』が背景にあり、これが令和8年の新ガイドライン策定の直接の背景ともなりました。
| 国土交通省が報告する主なトラブル事例
・強引な勧誘で契約してしまい、後日解約を申し出たところ高額な違約金を請求された ・支払う賃料の合計額が、数年のうちに売却価格を超えてしまうことに後から気づいた ・市場での取引価格よりも著しく低い金額で自宅を売却してしまった ・当初の説明と実際の賃貸借条件が異なり、想定していた期間住み続けられなかった |
7.国土交通省が示す『利用のポイント』と当社の対応
同ガイドブックは、こうしたトラブルを避けるための『利用のポイント』として、次の7項目を挙げています。
| 国土交通省が示す利用のポイント
・複数の不動産業者・金融機関に相談し、ライフプランに合った条件・手法(通常の売却、融資など)を選択する ・事業者の営業を鵜呑みにせず、契約の条件・内容を理解し、家族・親族等と相談して決める ・住み続ける期間、毎月の賃料を支払い続けられるか、一度計算してみる ・提示された売却価格について、複数の事業者の意見を聞いてみる ・買戻しを検討する際には、『いくらで』買い戻せるのか等の条件を契約前に確認する ・自身が望む期間住み続けられるか、更新・再契約の条件等を契約書で確認する ・設備が故障した場合の修繕費負担が自分と事業者のどちらにあるか、新規設備の設置可否等を確認する |
これらは国土交通省が示す最低限の確認事項です。
当社では、リースバックをご検討されるお客様に対し、これに加えて以下の4点を宅地建物取引の専門家の立場で確認したうえでご提案しています。
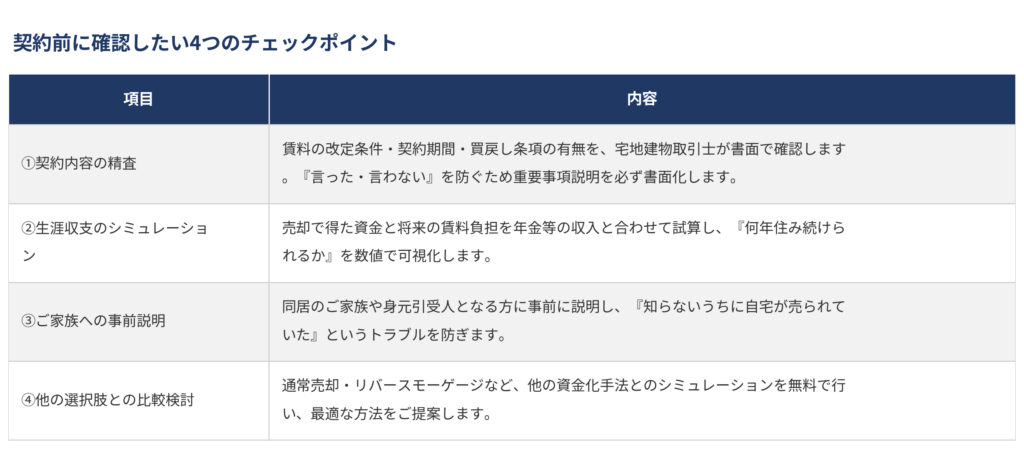
最後に
『リースバック』は、住み慣れた自宅を離れずに資金を確保できる有効な選択肢の一つですが、賃料負担が生涯にわたって続く点や、住み続けられる期間が契約内容に左右される点には十分な注意が必要です。
令和8年10月1日から適用される新ガイドラインにより、事業者が告げるべき事項は一段と明確になりましたが、契約内容や将来の収支計画への理解が不十分なままの契約は、依然としてトラブルの温床になり得ます。
契約を急ぐ前に、複数の事業者の条件を比較したり、【リバースモーゲージ】(下記のブログ参照)と比較したり、第三者の専門家に一度ご相談いただくことを強くお勧めします。
| 契約を急ぐ前に、第三者の専門家の目でご確認ください
株式会社出島不動産相続相談所では、FP、宅地建物取引士の資格を持つ専門家が、リースバック契約の内容や提示された売却価格・賃料の妥当性について、中立的な立場でセカンドオピニオンをご提供しております。 契約前・契約後を問わず、まずはお気軽にご相談ください。 |


