NEWS
ブログ- ブログ
- 千代田区『5年転売禁止』要請、平成バブル崩壊前夜と同じ景色か
2026/10/27
千代田区『5年転売禁止』要請、平成バブル崩壊前夜と同じ景色か
金利上昇・融資引き締め・取引規制・国債利回り上昇・海外マネーの変調。5つの逆風がそろった今、値下がり始めた都心マンションの行方を考えます ―
東京都千代田区が、三菱地所レジデンスなどが区内で計画する分譲マンションについて、引き渡し後5年間の転売禁止と、同一名義での複数住戸の購入禁止を要請すると報じられました。
2025年7月に業界団体へ要請したのに続き、個別の物件に働きかけるのは初めてのことです。
当コラムではこれまで、住宅ローン金利の上昇や外国人の不動産取得をめぐる規制の動きをお伝えしてきました。今回の『転売禁止要請』を単発のニュースとしてではなく、それらと一本の線でつないで眺めると、私たちには既視感のある景色が浮かび上がります。
平成2年から3年にかけて、値下がりし始めた不動産市場に規制強化が追い打ちをかけた、あのバブル崩壊期の景色です。
1.千代田区の要請 ― 何が起きたのか
対象は、約100戸を約200戸に建て替える再開発物件で、2030年着工、2036年完成の予定です。
容積率の緩和を受けるため区との調整が必要な案件に限った、法令上の強制力はない『お願い』ですが、区は今後の新規開発にも同じ方針で臨む考えです。
背景にあるのは価格の急騰です。
不動産経済研究所によれば、2026年4〜9月の東京23区の新築分譲マンション平均価格は1億7,925万円、前年同期比で 34.7%の上昇。
築5年以内の転売率は千代田区が 4.92%と23区で最も高く、区は『住みたい人が買えず、子育て世帯が住み続けることを諦めている』と訴えています。
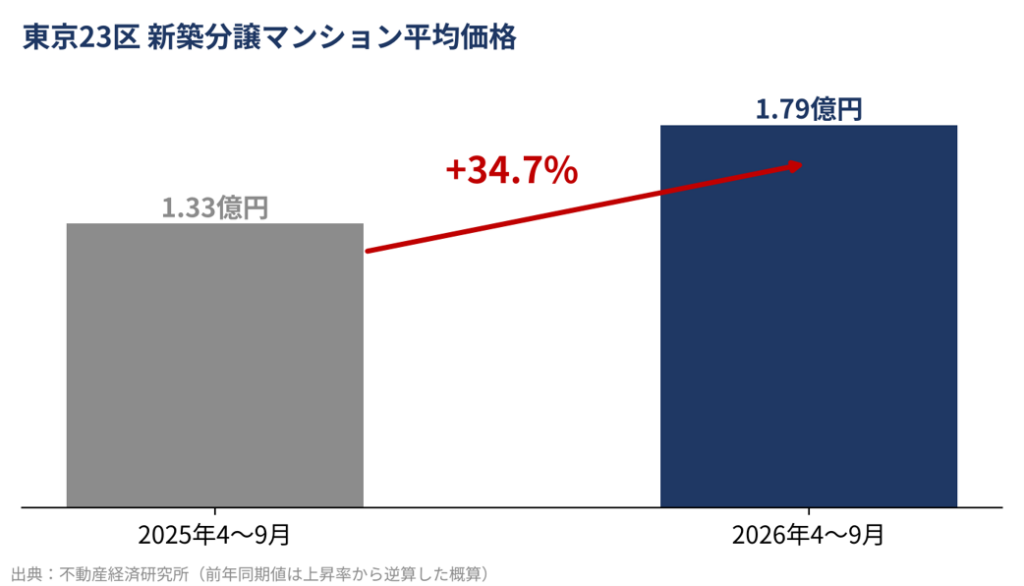
図1 東京23区の新築分譲マンション平均価格(前年同期値は上昇率から逆算した概算)
国政でも自民党の調査会が高騰抑制策の検討に着手し、税制で短期転売を抑える案が浮上しています。
一方で憲法29条の財産権との関係から慎重論も根強くあります。
2.同時に吹き始めた『5つの逆風』
注目すべきは、この転売規制が単独で起きているのではないことです。
2026年秋の都心マンション市場には、少なくとも5つの逆風が同時に吹いています。
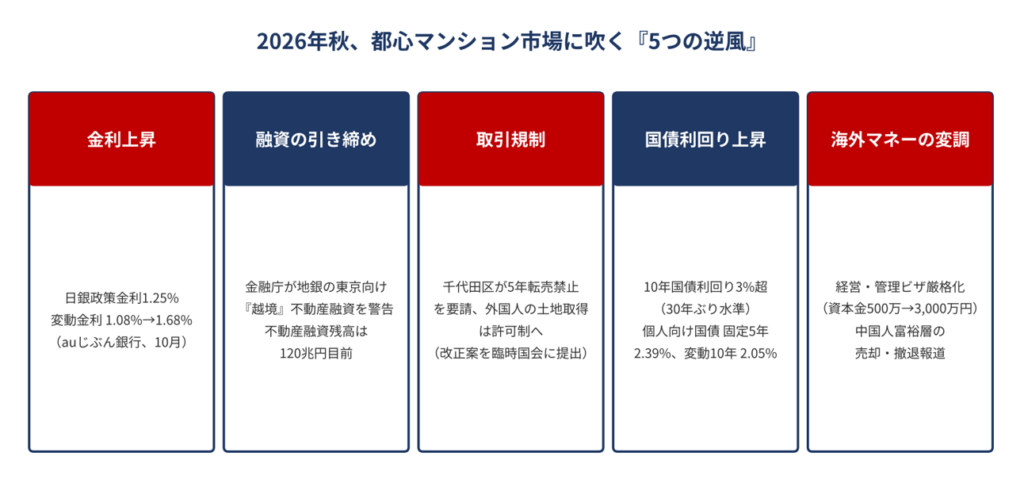
図2 2026年秋、都心マンション市場を取り巻く5つの逆風
①金利上昇 日銀は2026年9月に政策金利を 1.25%へ引き上げ、31年ぶりの水準となりました。
当コラムで変動金利の参照にしているauじぶん銀行の変動金利は、9月の年1.08%から10月には年1.68%へと一気に0.6ポイント上昇しています。
②融資の引き締め 国内銀行の不動産業向け融資残高は120兆円に迫り、その一翼を担ったのが地銀による東京圏への『越境融資』でした。金融庁は2026年2月、融資限度額の設定やストレステストが不十分な地銀に文書で警告を発しています。
現場では東京の不動産案件への新規融資が実質的に止まりつつあるとの声も聞かれます。
③取引規制 千代田区の転売禁止要請に加え、政府は安全保障上重要な施設の周辺や国境離島の土地取得を許可制とする法改正案を臨時国会に提出する方針です。
外国人を念頭に置いた規制ですが、不動産取引全体への心理的な影響は小さくありません。
④国債利回りの上昇 ― マネーが不動産から債券へ 見落とされがちですが、最も静かで強力な逆風がこれです。
10年国債の利回りは 3%を超え、10月発行分の表面利率は3.1%と約30年ぶりの高さになりました。
個人向け国債でも固定 5年が 2.39%、変動 10年が2.05%です。
一方、都心の新築マンションを賃貸に回した場合の実質利回りは、管理費や修繕積立金を差し引くと 2%〜3%程度にすぎません。
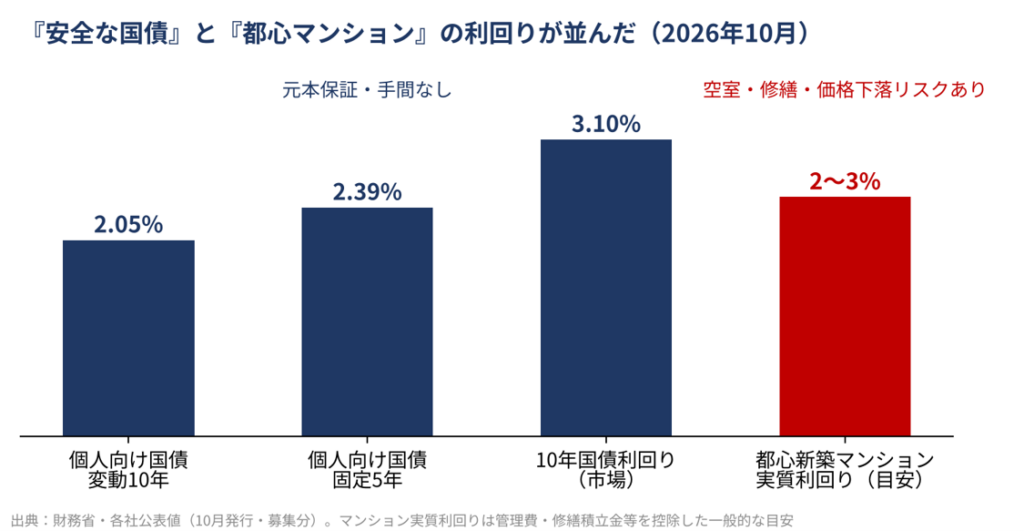
図3 国債と都心マンションの利回り比較(2026年10月)
元本保証で手間のかからない国債と、空室・修繕・価格下落のリスクを負うマンションの利回りが、ほぼ同じ水準に並んでしまった。
投資家がどちらを選ぶかは明らかです。
『不動産から債券へ』という静かな資金の移動が、すでに始まっています。
⑤海外マネーの変調 都心マンションの買い手として存在感を示してきた中国人富裕層にも変化が見られます。
2025年10月の経営・管理ビザの厳格化(資本金要件500万円→3,000万円)や日中関係の緊張を背景に、保有物件の売却や日本からの撤退を伝える報道が相次いでいます。
3.平成2年〜3年との『酷似』
この5つの逆風を、平成元年から 3年(1989〜91年)の出来事と並べてみましょう。
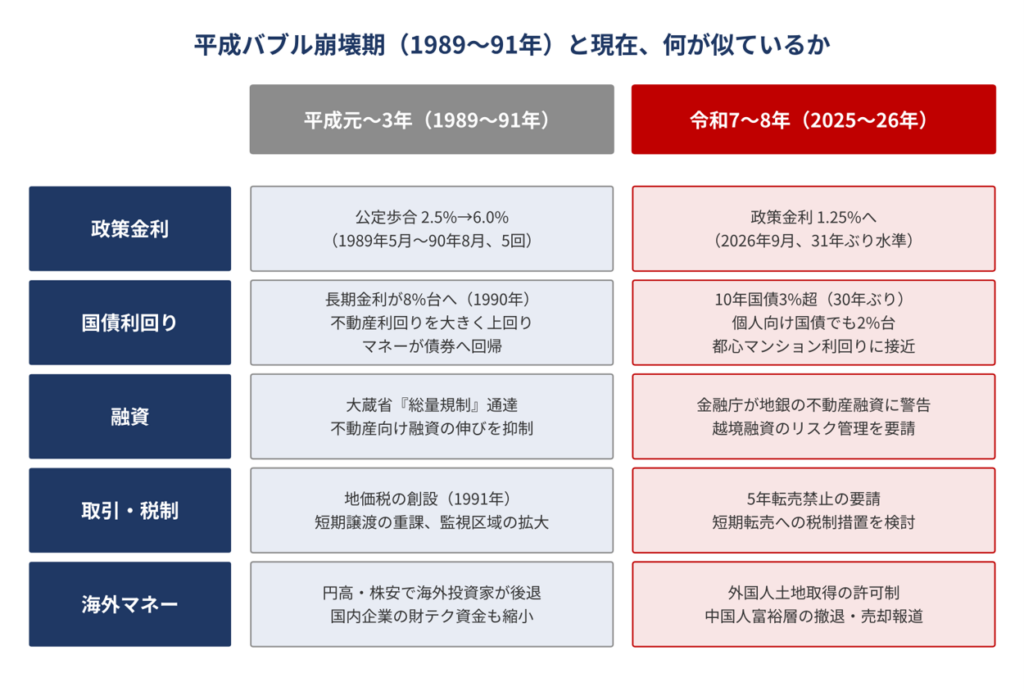
図4 平成バブル崩壊期と現在の比較
当時、日銀は1989年5月から90年8月までの1年3か月で公定歩合を2.5%から6.0%へ5回引き上げ、長期金利は1990年に8%台まで上昇しました。
当時の不動産利回りを大きく上回る国債利回りが、投機マネーを不動産から債券へ引き戻したのです。
大蔵省は 90年3月に不動産向け融資の伸びを総貸出の伸び以下に抑える『総量規制』を通達し、91年には地価税が創設され、短期譲渡への重課や監視区域の拡大も進みました。
円高・株安で海外投資家は後退し、企業の財テク資金も細りました。
重要なのは順序です。
これらの規制の多くは、地価がすでに頭打ちから下落に転じた後に本格化し、『下がり始めた市場に追い打ちをかける』形になりました。
行政の対策は常に後追いになり、効き目が出るころには市場が反転している。
これがバブル崩壊期の教訓でした。
今回も、金利上昇で買い手の資金力が削がれ、融資が絞られ、国債利回りが不動産利回りに追いつき、海外マネーが細り始めたまさにそのタイミングで、転売規制と取得規制が重なっています。
規制の一つひとつには正当な理由がありますが、同時に効き始めたときの合わせ技の威力を、私たちは一度経験しています。
4.年収倍率が示す『膨らみ過ぎ』
では、現在の価格はどれほど実力からかけ離れているのでしょうか。
東京カンテイの『新築マンション年収倍率2024』によると、70㎡換算の新築価格が平均年収の何倍かを示す倍率は、東京都で17.00倍、首都圏で13.74倍、大阪府でも13.68倍、奈良県でも11.32倍に達しています。
全国平均は 10.38倍で、8年連続の上昇です。
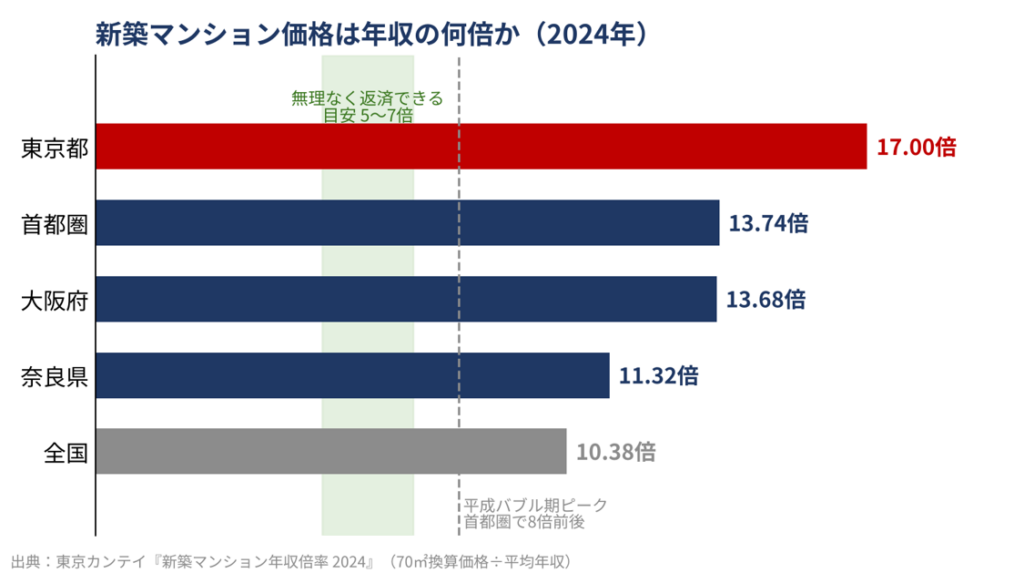
図5 新築マンション価格の年収倍率(2024年)
住宅ローンを無理なく返済できる目安は年収の5〜7倍といわれ、平成バブル期のピークでも首都圏の年収倍率は8倍前後でした。
東京都の 17倍という数字は、その 2倍以上です。
しかもこの数字は2024年時点のもので、2026年には東京23区の平均価格がさらに3割以上上昇しています。
もちろん、現在の都心価格は富裕層や海外投資家、パワーカップルの購買力に支えられており、平均年収との比較だけでは語れない面があります。
しかし、だからこそ、その支え手である海外マネーが引き、富裕層の資金が国債へ向かい、金利上昇でパワーカップルの借入余力が縮めば、価格を支える土台は一気に細ります。
実需で買える水準から大きく乖離した価格は、いつか必ず実需の水準に引き寄せられる。これは平成の経験が教える冷厳な事実です。
5.相続・資産承継の現場からの警鐘
『親が残したマンションをどうするか』『子や孫に何を遺すか』というご相談に日々向き合う立場から、いま申し上げたいことが3つあります。
いま、私たちがお伝えしたいこと
① 『相続対策』名目での都心タワーマンション購入は、慎重に。評価圧縮の節税効果より、価格下落と流動性低下のリスクが上回る局面に入りつつあります。
② 転売禁止特約付きの物件は、相続時に『売れない・分けられない』リスクを抱えます。
遺産分割や納税資金のための売却に例外があるか、契約段階で確認を。
③ 売却をお考えの方は、『まだ上がるかも』より『売れるうちに売る』。
平成3年に売り時を逃した方々の後悔を、私たちは数多く見てきました。
大阪府の年収倍率はすでに首都圏と肩を並べ、梅田・うめきたの大型開発は東京の資金と海外マネーに支えられてきました。
東京で潮目が変われば、その波は関西へも届きます。
おわりに ― 歴史は韻を踏む
千代田区の転売禁止要請それ自体は、住みたい人が住める街を守るための真っ当な政策です。
問題は、それが『金利上昇・融資引き締め・国債への資金回帰・海外マネーの退潮』と同じ時期に重なったことにあります。
平成2年〜3年、同じ組み合わせが何をもたらしたか。
私たちは決して それを忘れてはいけないと思い続けています。
※本記事は2026年10月時点の報道・公表資料をもとに作成した一般的な情報提供であり、将来の価格動向を保証するものではありません。個別の判断については専門家にご相談ください。


