NEWS
ニュース- ブログ
- 金利急騰がもたらす不動産価格の【平均回帰】
2026/09/29
金利急騰がもたらす不動産価格の【平均回帰】
米国で起きている「家が買えない」現実
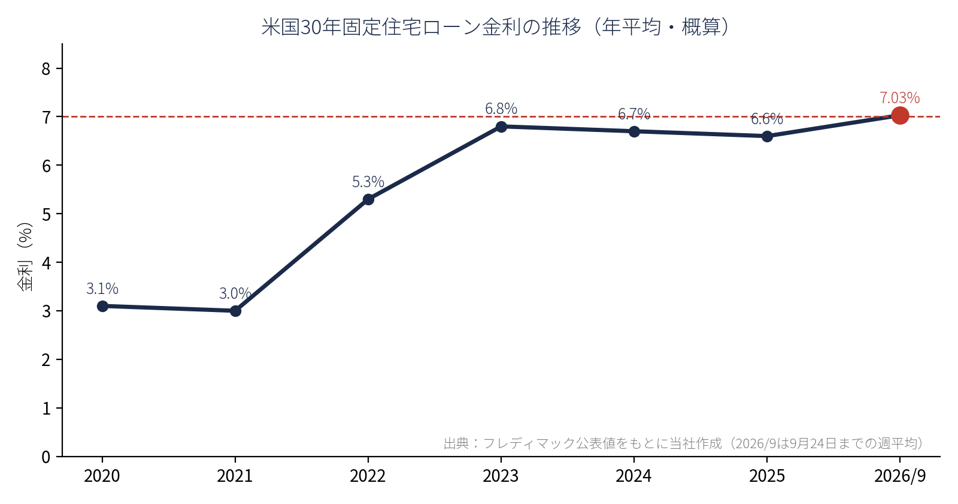
2026年9月29日の日本経済新聞は、米国の住宅ローン金利が 7%の大台を超え、「家が買えない」世帯が続出していると報じました。
米連邦住宅貸付抵当公社(フレディマック)の 30年固定金利は週平均で 7.03%。
8月の中古住宅販売は年率 398万戸と落ち込み、売買の半数近くで売主が修繕費や諸費用を負担するといった「譲歩」を迫られています。
新築でも大幅な値下げや家電の無償提供が常態化し、住宅建設大手のCEOは「展示場の来場者の半分がローンを組めない」と語る異常事態です。
注目すべきは「返済負担率」です。価格中央値 43万5,000ドルの住宅を 6.8%で借りると、元利返済額は世帯収入の 27%に達します。
一般的に 25%を超えると購入が難しくなるとされ、買えない層が賃貸市場に押し寄せて家賃も上がる——まさに、金利上昇が住宅市場の入口と出口を同時に塞いでいる構図です。
高度成長期の日本も「高金利」で家を買っていた
「7%の住宅ローン」と聞くと非現実的に感じるかもしれませんが、かつての日本も同じでした。
高度成長期から1980年代にかけて、都市銀行の住宅ローンは 8〜9%台が珍しくなく、1973年の石油危機直後には一時 10%近くに達しています。
それでも人々が家を買い続けたのは、給料も地価も上がり続けるという【土地神話】があったからです。
当時の家計は「金利が高い」ことよりも「来年は価格も金利ももっと高くなる」ことを恐れ、駆け込みで購入していました。
金利が高くても、インフレと賃上げが返済負担を年々軽くし、担保価値も膨らんでいく「借りた者勝ち」の時代だったのです。
しかし、その前提が崩れたのが 1990年前後です。
日銀の急速な利上げで変動金利は 8.5%に達し、地価はピークアウト。
金利上昇は「買い手の減少」として現れ、それは「地価の下落」を招き、やがて「担保割れ」として家計と金融機関を直撃しました。
現在の相場の正体は「低金利というドーピング」
翻って、現在の日本はどうでしょうか。
都心のマンション価格高騰などが度々ニュースになりますが、現在の相場は不動産本来の価値が上がったというよりも、異常な低金利ゆえに成り立っている「金利依存の相場」に過ぎなと考えます。
日本の住宅ローンは新規貸出の 7割以上が変動金利型です。
多くの方が 0.5%前後の超低金利を前提に、35年返済で限界までローンを組んでいます。
つまり、買い手の購買力が上がったのではなく、「低金利によって月々の返済額が圧縮され、限界まで借りられる金額が膨らんだ分」が、そのまま不動産価格に転嫁されている状態なのです。
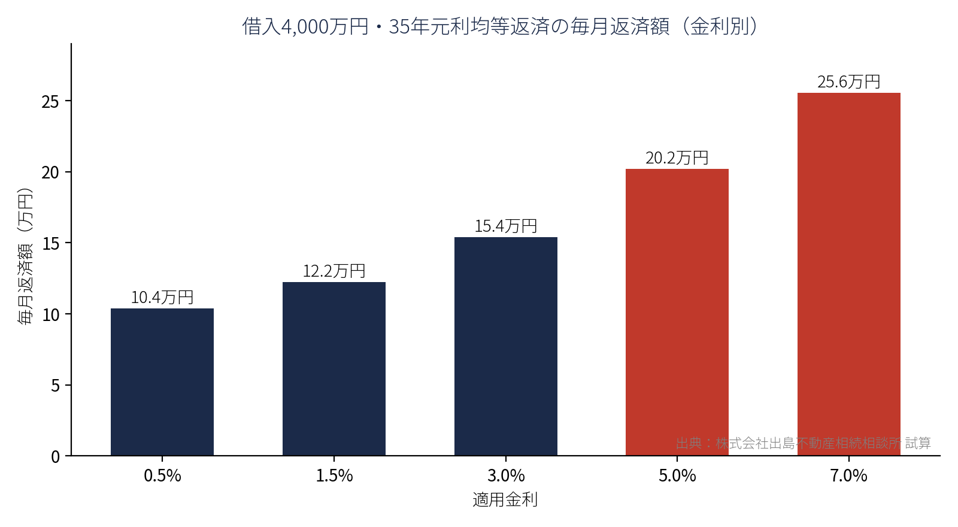
仮に金利が 3%になれば、4,000万円・35年借入の毎月返済額は約 10万円から約 15万4千円へ跳ね上がります。
米国の「世帯収入の27%」という警戒ラインを、日本の平均的な世帯はあっさり超えてしまいます。
高金利だけが押し寄せ、それを吸収する賃上げや経済成長が伴わない——これが今の日本が置かれた、かつてより厳しい現実です。
金利の「重力」が戻る時、何が起きるのか
金利急騰の衝撃は、数年の時間差を伴って「地価急落」「競売の急増」「流動性の消失(売れない不動産)」という形で現れます。
変動金利には「5年ルール」「125%ルール」があるため、見かけ上の返済額はすぐには上がりません。
しかしこれは救済ではなく「問題の先送り」です。
未払利息が裏で積み上がり、いざ売却という事情が発生した際に「ローンが残っていた」という事態すら起こり得ます。
当社が日々ご相談をお受けしている不動産現場においても、この影響は決して無縁ではありません。
ゴムは必ず縮む。ミーンリバージョン(平均回帰)への備え
金融市場や不動産市場には「ミーンリバージョン(平均回帰)」という強力な引力が働きます。
これは、価格が一時的に異常な高値に振れても、長期的には必ずその不動産が持つ「本来の実力値(過去の平均的な水準)」に引き寄せられるという原則です。
超低金利という外的な力によって、現在の不動産価格は「極限まで引き伸ばされたゴム」のような状態です。
金利上昇という形で手を離せば、ゴムは激しい勢いで元の自然な長さ(適正価格)へと回帰します。
実体を伴わない価格の高揚は、いずれ重力に引き戻されるのです。
だからこそ、当社は金利上昇を「ローンを組む人の問題」ではなく、「不動産を持つ家族全員の問
題」として捉えています。
-
「低金利の安全装置」が効いているうちに出口を決める・・・不動産の価格は、買い手がいくら借りられるかで決まります。金利が上がればハシゴを外されたように買い手が激減します。使わない実家、収益の落ちたアパート、相続人が住まない土地は、買い手が融資を付けられる今のうちに売却や活用の判断を下すべきです。
-
「判断できる状態」を任意後見や家族信託で確保する・・・最も危惧すべきは、認知症などで所有者が売却判断を下せず、価格が急落していくのを黙って見ているしかない状態です。売り時に売れる仕組みを元気なうちに整えておくことが重要です。
米国の「家が買えない」は序章に過ぎません。
何度もお伝えしている『不動産は金利次第』 『ミーンリバージョン(中心回帰)』という原則を念頭に、一過性の雰囲気に流されない、地に足の着いた資産防衛をご一緒に考えましょう。